بنك السودان يوسّع نطاق الشمول المالي بخطى متقدمة
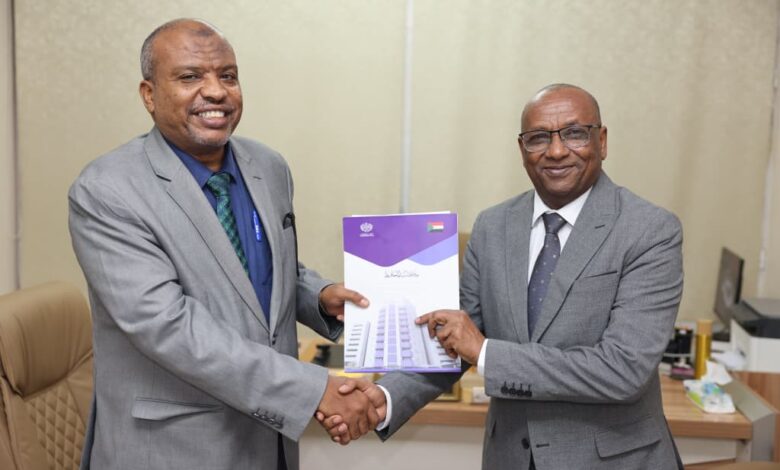
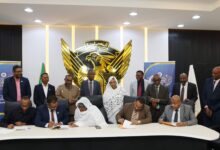
في 20 نوفمبر 2025 دشّن بنك السودان المركزي مشروعًا جديدًا لتعزيز الشمول المالي ودعم المشروعات الصغيرة والمتوسطة، كخطوة أولية لتمويل الموسم الزراعي الشتوي، بمبلغ إجمالي 20 مليار جنيه سوداني, وشمل التدشين توقيع عقود تمويل (مضاربة مقيدة) بقيمة 1.8 مليار جنيه مع مؤسستي التمويل الأصغر (عزم والإبداع)
,ويهدف هذا المشروع إلى ربط ثلاثة ملايين مستفيد جديد بالنظام المصرفي الرسمي، وخفض معدلات الفقر والبطالة من خلال توفير فرص العمل (بما يتجاوز 129 ألف فرصة جديدة لـ 900 مستفيد ) والتوسع في التمويل الأصغر, كما يركز المشروع على تمكين المرأة الريفية والنساء المعيلات للوصول إلى الخدمات المالية الرسمية، وزيادة مساهمة قطاع المشروعات الصغيرة والمتوسطة في الناتج القومي الإجمالي, ويشمل المشروع جميع ولايات السودان بلا استثناء , و المشروع يستهدف 4 ولايات كمرحلة اولي في العروة الشتوية وهي : الشمالية و نهر النيل و النيل الأبيض, الجزيرة, علي ان يستهدف الولايات الأخرى في الموسم الصيفي.
التحديات الاقتصادية الراهنة وأهمية التدخل
يعاني الاقتصاد السوداني من تراجعات حادة بفعل الصراع المستمر؛ فقد انكمش الناتج المحلي الإجمالي بحوالي 13.5% إضافية في عام 2024 بعد تراجع كبير في عام 2023, وشهدت معدلات الفقر ارتفاعًا قياسيًا إلى نحو 71% من السكان في 2024 (مقارنة بـ33% في 2022)، فيما بلغ معدل البطالة نحو 47% من قوة العمل، ويدفع هذا الركود الاقتصادي نسبة غير مسبوقة من السكان إلى حالات انعدام الأمن الغذائي، ولا سيما وأن معهد بحوث لمستقبل الغذاء أشار إلى وقوع محصول الحبوب الوطني دون النصف مقارنة بالسنوات السابقة, وعلاوة على ذلك، سجل السودان أعلى معدل بطالة في العالم (62% من القوة العاملة) حسب تقديرات صندوق النقد الدولي، بعد أن أغلقت آلاف المشروعات الصغيرة والمتوسطة وتسرب عشرات الآلاف من العمال من قطاعات الصناعة والزراعة والخدمات.
وترتبط هذه التحديات بتدهور القطاعات الإنتاجية الرئيسة, فالزراعة التي كانت تشكل نحو 20% من الناتج القومي الإجمالي وتوظف 40% من العمالة، شهدت انخفاضًا حادًا في الإنتاج بسبب تدمير البنية التحتية الزراعية وانقطاع طرق التجارة وزيادة المخاطر الأمنية, كما تراجع الإنتاج الصناعي والمحلي بفعل انعدام تمويل كافٍ وارتفاع تكلفة مدخلات الإنتاج, من جهة أخرى، تبرز أزمة هيكلية في الشمول المالي؛ فخدمات التمويل الرسمي قاصرة ومركزة في المدن الكبرى، في ظل هذه الظروف الاقتصادية الصعبة، باتت مبادرات التمويل الموجهة للمشروعات الصغرى ضرورية لتخفيف حدة الأزمة التي تقودها الإدارة العامة للشمول المالي (وحدة التمويل الأصغر سابقاً).
تأثير المشروع على القطاعات والشرائح المستهدفة
توسيع قاعدة الشمول المالي وربط صغار المنتجين بالنظام المصرفي فالمشروع يسعي إدماج نحو ثلاثة ملايين مستفيد جديد في النظام المصرفي الرسمي, من خلال تقديم منتجات تمويل مرنة وبسيطة، , فقد ذكر الدكتور عبد الكريم عبد الغفار المدير العام لشركة عزم للتمويل الاصغر ل(التيار) ان: ” صغار المنتجين في الزراعة والحرف يستمكنوا من الحصول على التمويل القانوني لزراعة المحاصيل أو تطوير ورشهم، بدلاً من اللجوء إلى السوق السوداء أو التمويل غير الرسمي و ذلك عن طريق فتح حسابات مصرفية و ربطهم بالتطبيقات المصرفية , هذا الربط المالي يفتح قنوات ائتمانية طويلة الأمد تعزز استدامة المشروعات “.
تمكين المرأة الريفية والنساء المعيلات فالمشروع يولي اهتمامًا خاصًا للمرأة، حيث يسعى إلى زيادة وصول النساء إلى الخدمات المالية الرسمية, ففي مناطق ريفية كثيرة، تعد النساء العائلات مصدر دخل للأسرة عبر مزروعات صغيرة أو تربية الحيوان، وما كان يحول دون تمويلهن الفعال هو الشروط التقليدية في المؤسسات, عبر تبسيط إجراءات التمويل وتخصيص برامج خاصة للمرأة، يمكن للمشروع تمكين آلاف النساء من تأسيس مشروعات إنتاجية مدرة للدخل، مما يعزز الاستقرار الاجتماعي ويقلص فجوة الدخل بين الجنسي .
تنشيط القطاع الزراعي والصناعات التحويلية فالمحفظة وَجَّه التمويل بنحو 80٪ من حجمها إلى الأنشطة الزراعية (نباتية وحيوانية)، و10٪ للصناعات التحويلية (لإضافة قيمة للمنتجات)، و10٪ للقطاعات الداعمة للزراعة والصناعة حسب ما ذكر المدير العام لشركة عزم , كما انت توجيه نسبة من مستهدفات المحفظة من التمويل للقطاع الصناعي التحويلية يمكن ان تمول مصانع صغيرة تقوم بتجهيز وعبوة المنتجات الزراعية (مثل تعبئة القمح والزيوت)، وهو ما يزيد من قيمة الإنتاج ويخفف الاعتماد على الواردات, هذا الربط بين التمويل والإنتاج الزراعي والاقتصاد التحويلي من شأنه تعظيم العائد الاقتصادي من دعم المشروعات الصغرى.
خلق فرص العمل وتحفيز النمو المحلي فهدف المشروع يسعي إلى توفير أكثر من 129 ألف فرصة عمل جديدة ضمن القطاع الخاص الصغير, فالتمويل الميسر يتيح لأصحاب المشاريع الصغيرة التوسع في إنتاجهم أو إنشاء مشروعات جديدة، مما يخلق وظائف مباشرة في الزراعة والصناعة الحرفية والخدمات , كما أشار مدير شركة عزم الدكتور عبد الكريم للـ(التيار) أن: ” المشروع يركز علي الشباب كمحرك رئيسي للمشروعات الصغرى والمتوسطة، إضافة إلى دعم صغار المنتجين مثل جمعيات تعاونية، تنظيمات مهنية إنتاج زراعي/حيواني، ومجموعات تضامنية” , بالإضافة إلى ذلك، فإن تعزيز إمكانيات الشباب والخريجين في ريادة الأعمال عبر برنامج التمويل الذاتي سيرفع إسهام المشروعات الصغرى في النشاط الاقتصادي، بما يؤثر إيجاباً على معدلات النمو المحلي ويخفف الضغط على سوق العمل الرسمي.
الأهداف للمشروع
يهدف المشروع في نهاية عمره إلى تحقيق ثلاثة آثار رئيسية، في مقدمتها الوصول إلى الشمول المالي المنشود عبر فتح حسابات مصرفية للمستفيدين وإدماجهم في النظام المالي الرسمي، بما يسهم في انتقالهم من دائرة الأمية المالية إلى دائرة الشمول المالي, ويتمثل الأثر الثاني في زيادة الدخول، حيث يستهدف المشروع الجمعيات التعاونية وتنظيمات مهن الإنتاج الزراعي والحيواني، إضافة إلى المجموعات التضامنية المنشأة وفقًا للقانون، من خلال توفير التمويل اللازم ودعم عمليات الاستيراد والتسويق. ويظهر هذا الأثر بصورة مباشرة على الأفراد عبر تحسين الإنتاج وإضافة قيمة للمنتجات وتعزيز قدرتهم على الاستدامة الاقتصادية.
تحديات التنفيذ على الأرض
رغم الأهداف الطموحة للمبادرة، تواجه تنفيذها تحديات جوهرية
أولاً، تأثرت البنية التحتية المصرفية بقوة جراء الحرب؛ فقد تعرضت العديد من فروع البنوك للتدمير وفقد الجمهور الثقة بالعمليات المصرفية، ما أدى إلى انهيار جزئي في الخدمات المصرفية, كما أدى التضخم الشديد وتدهور قيمة الجنيه إلى تآكل كبير في رؤوس أموال البنوك وارتفاع كبير في الديون غير المسددة إذ تشير تقديرات إلى أن نحو 50% من القروض المصرفية أصبحت متعثرة بسبب تعطل الأنشطة الاقتصادية.
ثانياً، يقف الاقتصاد الموازي عائقاً كبيراً أمام المبادرة؛ فالأنشطة غير الرسمية تسيطر على نسبة كبيرة من الاقتصاد الوطني، مما يقلص كثيراً حجم الأموال المتداولة عبر النظام المصرفي الرسمي ويجعل البنوك غير قادرة على التدخل بشكل فعال في تمويل المنشآت المنتظمة..
كما تحتاج مؤسسات التمويل الأصغر (بما فيها بنك الأسرة وشركات التمويل الأصغر) إلى تعزيز قدراتها التشغيلية والحوكمة لضمان قدرتها على التعامل مع ارتفاع الطلب دون خلق مخاطر ائتمانية كبيرة، إن معالجة هذه التحديات تتطلب تنسيقاً بين البنك المركزي والقطاع المالي وكذا الإصلاح التدريجي للسياسات النقدية والمالية لضمان نجاح المبادرة.
استدامة المبادرة وربطها بالسياسات طويلة الأمد
تكشف مبادرة بنك السودان المركزي عن إدراك لأهمية دعم القاعدة الإنتاجية للمشروعات الصغيرة في تجاوز الأزمة الاقتصادية الحالية, غير أن تأثيرها الإيجابي المرجو يظل مرتبطاً باستقرار الأوضاع السياسية والاقتصادية الأعم؛ فالسلام وإسكات البنادق هي “الكلمة المفتاحية” لأي إنجاز اقتصادي حقيقي, كما حذّر البنك الدولي من أن تعافي الاقتصاد إلى مستويات ما قبل الحرب لن يتحقق قبل عام 2031 حتى في أفضل السيناريوهات, لذلك، ينبغي أن تكون هذه المبادرة جزءاً من استراتيجية تنموية شاملة تمتد إلى ما بعد الأزمة الراهنة, ويعني ذلك ربط الشمول المالي بإصلاحات هيكلية في القطاع المصرفي، وبناء شبكات أمان اجتماعي قوية، وتحفيز مشاريع تنموية مستدامة في الزراعة والصناعة, من دون ذلك، قد تظل النتائج المؤقتة لهذا التمويل المحدود عاجزة عن إحداث نقلة نوعية في الاقتصاد الوطني, في نهاية المطاف، تقف استدامة المبادرات التمويلية على توافق الأهداف قصيرة الأمد مع سياسات مالية وتنموية طويلة الأمد، تضمن توفير موارد مستمرة ودعم مؤسساتي مستدام لتنمية قطاع المشروعات الصغرى والمتوسطة وربطه بمسار التعافي الشامل.
سيـــد نفســـك مـــين اسيــــادك
انضمامك يعني الانتشار والمصداقية
انضم إلينا عبر صفحة الفيس بوك 👇🏼
صفحة الفيسبوك
انضم إلينا عبر مجموعة الواتس آب 👇🏼
مجموعة الواتساب
انضم إلينا عبر قناة الواتس آب 👇🏼
قناة الواتساب
صحيفة التيـــار