منشورات المركزي وضوابط الامتثال: نحو هندسة تشريعية لآليات الضبط المصرفي
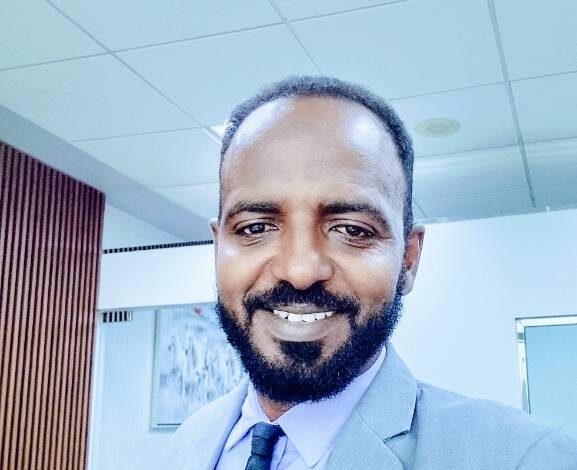
بقلم: المحامي النذير السر
لا يمكن لأي مراقب للشأن الاقتصادي السوداني أن يخطئ القيمة الإستراتيجية للحزمة الأخيرة من القرارات الصادرة عن بنك السودان المركزي. إن تشديد الرقابة على حركة الأموال والتحول نحو التجميد الفوري للحسابات غير المحدثة، خطوة شجاعة وجريئة في توقيتها؛ لحماية النظام المصرفي من الانهيار، وتجفيف منابع اقتصاد الظل. ولكن، لكي تؤتي هذه السياسات ثمارها ولا تتحول إلى عبء تقني يثقل كاهل التطبيقات البنكية ويعطل حياة المواطنين اليومية، فإننا بحاجة إلى الانتقال من “الرقابة اللاحقة” إلى “التحقق اللحظي والذاتي”.إن مدخل الإصلاح الحقيقي يبدأ بإنشاء شبكة ربط إلكتروني ثلاثية وموحدة تجمع لحظياً بين بنك السودان المركزي، المصارف التجارية، وهيئة الجمارك. هذا الربط ليس رفاهية
تكنولوجية، بل هو تطبيق مباشر للأعراف المصرفية الدولية ومعايير الامتثال المقرة من مجموعة العمل المالي لمكافحة تدفقات الأموال غير المشروعة. وعبر هذا النظام المتكامل، تنضبط عمليات التحويل من خلال تفعيل الاعتمادات المستندية الصارمة المشروطة بمستندات شحن حقيقية صادرة عن الخطوط الملاحية العالمية. وفي حالات التحويلات التجارية الأخرى، يضمن هذا الربط المطابقة الإلكترونية اللحظية بين المبالغ المحولة للخارج وجداول الفترات الزمنية الملزمة لتقديم شهادات الوارد الجمركية الفعلية، مما يغلق تماماً ثغرة فواتير الاستيراد الوهمية دون الإخلال بمرونة الاندماج في الاقتصاد الدولي.وفي السياق ذاته، يبرز التلاعب المنظم بالفواتير وثغرة تزوير القيم المالية وتضخيمها كواحد من أخطر مهددات الاستقرار
التجاري والمالي، سواء في حركة الاستيراد الخارجية أو في المعاملات التجارية والتمويلية الرأسمالية داخل السودان. ولتفادي تمرير الفواتير الصورية محلياً ودولياً، يجب الانتقال نحو تطبيق “منظومة تصنيف وتأهيل الكيانات”، بحيث يُلزم بنك السودان المركزي المصارف التجارية بحصر تمويلاتها الداخلية واعتماداتها الخارجية مع شركات مؤهلة ومدرجة في قوائم بيضاء موثوقة فقط. إن هذا التأهيل الائتماني والقانوني المسبق للشركات والموردين المحليين، والمقترن بالتحول الشامل نحو الفواتير الرقمية المعتمدة ومطابقتها مع مسجلي الشركات والسلطات الضريبية الداخلية، يمنع تحوير العمليات المصرفية المحلية إلى واجهات وهمية لتهريب رؤوس الأموال أو سحب السيولة لشرعنة تدفقات النقد المجهولة.ومع ذلك، فإن الربط الحكومي وتدقيق الفواتير يمثل شقاً واحداً من المعادلة؛ إذ يتبقى الشق الأهم والأكثر إلحاحاً
وهو تفعيل آليات التحقق الذاتي داخل إدارات المخاطر والامتثال بالمصارف التجارية. لا ينبغي للبنوك أن تلعب دور المتفرج أو الممرر للأموال في انتظار تعليمات المركزي، بل يجب أن تتحمل مسؤوليتها الوطنية والقانونية عبر فرض رقابة صارمة على وجهة التمويل، مستلهمة في ذلك أفضل التجارب الإقليمية والدولية في تتبع الصيغ التمويلية.إن الأزمة الحقيقية في واقعنا المصرفي ليست في منح التمويل، بل في انحرافه عن مساره. وفي هذا الصدد، تعلمنا الممارسات المصرفية العالمية أن البنوك الناجحة لا تمنح السيولة النقدية مباشرة ليد العميل ليصرفها كيفما يشاء، بل تعتمد على نظام “الدفع المباشر لصالح الموردين والجهات المنفذة” استناداً إلى فواتير معتمدة ومطابقة لدراسة الجدوى المرفوعة. كما تطبق البنوك دولياً
آلية “حسابات الضمان المشروطة”، والتي لا تُحرر الأموال منها إلا بعد تقديم تقارير دورية تثبت إنجاز مراحل عينية محددة من المشروع على أرض الواقع، مدعومة بـ “التفتيش الميداني الهندسي والمالي الدوري” من قبل لجان معتمدة.إن غياب هذه الآليات الدولية للتحقق الذاتي وتدقيق العملاء محلياً يسمح بظهور ثغرة خطيرة؛ حيث تسحب بعض الجهات تمويلات ضخمة بحجة دعم قطاعات إنتاجية أو زراعية، ثم تسرب هذه السيولة بلحظات إلى الأسواق الموازية للمضاربة في أسعار العملات الأجنبية، مما يجهض جهود الدولة في استقرار سعر الصرف.وهنا يجب أن نعي حقيقة اقتصادية مغيبة؛ وهي أن الطلب الحالي على العملات الأجنبية في السوق السوداني -رغم ارتفاع مؤشرات الاحتياج الفعلي له- هو في جوهره “طلب
غير حقيقي” وزائف. إن المضاربة المنظمة تشكل العامل الأساسي والأهم في الارتفاع الجنوني لأسعار النقد الأجنبي. يضاف إلى ذلك عامل تراجع الموثوقية في العملة الوطنية، وهو ما ساهم بشكل مباشر في لجوء مختلف الشرائح المجتمعية -بما فيها الطبقات الوسطى والعادية- إلى شراء العملة الأجنبية كـ “محفظة ملاذ آمن” لحفظ قيمة مدخراتهم وجني أرباح تحميهم من التضخم المفرط.بناءً على ذلك، فإن السبيل الوحيد لاسترداد الثقة في العملة الوطنية، ورفع قيمتها, وخفض معدلات التضخم، يمر حتماً عبر بذل أقصى جهد تقني وتشريعي ممكن لمحاربة وسد الثغرات التمويلية والقانونية. هذه الثغرات هي ذاتها
التي ينفذ عبرها المضاربون وتتدفق من خلالها أموال التمويل غير المراقبة للعبث بأسعار الصرف وتخريب بنية الاقتصاد.ولتحقيق هذا الانضباط، يجب تحويل البنوك إلى وحدات رقابة وضبط مرنة وعادلة في آنٍ واحد وفقاً للمعايير الدولية. هذا التحول يتطلب هندسة آليات ضبط واضحة تربط بحزم بين تحفيز العملاء الملتزمين بالمسار التمويلي المعتمد (عبر ميزات تفضيلية، وتسهيلات ائتمانية مستقبلية، وخفض تكلفة التمويل)، وبين فرض عقوبات رادعة وفورية على المتلاعبين به (تشمل الإدراج في القوائم السوداء، وإلغاء التمويل، والملاحقة القضائية بتهمة التخريب الاقتصادي).هذا المبدأ الثنائي لا ينطبق على العلاقة بين البنك وعملائه فحسب، بل يمتد بالضرورة إلى سلطة التحقق العليا؛ إذ يتوجب على بنك السودان المركزي
إعمال رقابته الصارمة على أجهزة الرقابة البنكية ذاتها. يجب على المركزي استخدام ذات آليات التحفيز والعقاب وفقاً لمقتضى تعاملات المصارف مع الأموال الصادرة عنها. فالمصارف التي تثبت كفاءة إدارات مخاطرها في حماية أموال التمويل وتطبيق معايير التتبع الدولية تستحق حوافز تنظيمية وتسهيلات من المركزي، بينما تواجه المصارف المتهاونة، التي يثبت تساهل أجهزتها الرقابية في تتبع أموال التمويل، عقوبات إدارية ومالية قاسية.عندها فقط، ستتحول القرارات الرقابية من مقصلة تشغيلية إلى درع متين يحمي الاقتصاد الوطني ويوجه موارد البلاد نحو الإعمار والإنتاج الحقيقي.
الثلاثاء 15 سبتمبر 2026
سيـــد نفســـك مـــين اسيــــادك
انضمامك يعني الانتشار والمصداقية
انضم إلينا عبر صفحة الفيس بوك 👇🏼
صفحة الفيسبوك
انضم إلينا عبر مجموعة الواتس آب 👇🏼
مجموعة الواتساب
انضم إلينا عبر قناة الواتس آب 👇🏼
قناة الواتساب
صحيفة التيـــار