من الحماية إلى الإنتاج.. كيف تحمي الدولة 332 ألفاً و906 أسر من السقوط في الفقر؟
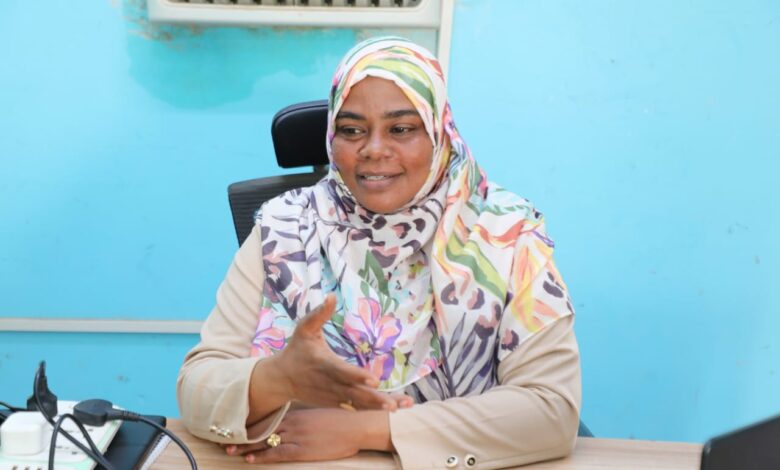
مديرة مشروع الدعم النقدي المباشر لـ«التيار»: التضخم وسّع دائرة الاحتياج.. ونسعى لتحويل الدعم من كفالة الاحتياج إلى تمكين الإنتاج
حاورتها: سعدية الصديق
في ظل تدهور الأوضاع الاقتصادية وتآكل الطبقة الوسطى، بات الدعم النقدي المباشر أحد أهم أدوات الحماية الاجتماعية للأسر الأكثر هشاشة، في وقت تشير فيه مفوضية الأمان الاجتماعي والتكافل وخفض الفقر إلى تجاوز نسبة الفقر 80% بعد الحرب.
وفي هذا الحوار، تتحدث مديرة مشروع الدعم النقدي المباشر بمفوضية الأمان الاجتماعي والتكافل وخفض الفقر، أم أيمن فتحي إسحاق، عن تأثير التضخم والحرب على برامج الدعم، وآليات استهداف المستفيدين، وقنوات الصرف، والتحديات الميدانية التي تواجه توفير السيولة والوصول إلى النازحين، إلى جانب خطة التحول من حماية الأسر إلى تمكينها اقتصادياً وإخراجها من دائرة الاعتماد على الدعم.
إلى أي مدى أثرت التغيرات الاقتصادية والتضخم على برامجكم؟
بشكل مباشر وعميق. التضخم لا يقلل قيمة المبلغ فقط، بل يوسّع دائرة الفقر نفسها. فئات كانت بالأمس قريبة من خط الفقر أصبحت اليوم داخل دائرة الاحتياج.
لذلك، فإن استجابتنا يجب أن تكون مزدوجة: حماية القوة الشرائية للمستفيد عبر ربط قيمة الدعم بالتضخم، وتوسيع الاستهداف ليشمل الوافدين الجدد إلى دائرة الاحتياج.
ما الفارق الحقيقي في نسبة الفقر قبل الحرب وبعدها؟
قبل الحرب، ورغم التضخم وتراجع النمو، كانت نسبة الفقر نحو 65%، وكانت هناك أنشطة إنتاجية قائمة تحافظ على تماسك الأسرة.
بعد الحرب، المؤشرات صادمة. دمار البنية التحتية وتوقف الزراعة وانهيار قيمة الجنيه، كلها عوامل دفعت الطبقة الوسطى إلى دائرة الفقر الفعلي.
اليوم نتحدث عن أكثر من 80%. الأسر لم تفقد الدخل فقط، بل فقدت ممتلكاتها ومدخراتها وقدرتها على توفير الغذاء الأساسي.
ونحن نقيس الفقر ليس بالدخل فقط، وإنما أيضاً بالحرمان من التعليم والصحة والمياه والخدمات.
كيف تضمنون وصول الدعم إلى مستحقيه؟ وما آلية التسجيل؟
نعتمد على ما نسميه «الاستهداف المجتمعي». لا نعتمد على قاعدة بيانات مركزية قديمة، وإنما على مسوحات ميدانية حية عبر مراكز الأمان الاجتماعي في الولايات، باستخدام استمارة ورقية ورقمية، وبمشاركة اللجان المجتمعية في الأحياء.
فاللجان المجتمعية هي الأقدر على تحديد من هو الأكثر هشاشة واحتياجاً على أرض الواقع.
كيف تحددون قيمة الدعم؟ وهل هي ثابتة؟
القيمة ليست ثابتة، وهذا اعتراف مهم. نحن نربطها بمعدل التضخم وأسعار السلع الأساسية، ونقارنها بالحد الأدنى للأجور عبر الدراسات، وبالتنسيق مع الموازنة العامة.
الهدف ليس تقديم مبلغ رمزي، وإنما تأمين الحد الأدنى الذي يحفظ كرامة الأسرة.
البنوك أم المحافظ الإلكترونية.. ما قناة الصرف الأكثر فعالية في ظروف السودان؟
اعتمدنا بشكل حصري مصرف الادخار والتنمية الاجتماعية.
وفي ظروف الحرب وغياب الأمان المصرفي، وجدنا أن الصرف عبر الحسابات البنكية والنوافذ المخصصة، باستخدام بصمة اليد والرقم الوطني، هو الأكثر أماناً وانضباطاً، ويمنع الازدواجية والاحتيال، مقارنة بالمحافظ الإلكترونية التي يصعب ضبطها في مناطق النزاع.
كيف وصلتم إلى النازحين في مناطق الحرب؟
كان هذا هو التحدي الأكبر. تدخلنا بصورة استثنائية.
بالنسبة إلى نازحي سنار في مراكز الإيواء بالقضارف، نفذنا خمس دفعات صرف داخل المراكز نفسها، وكذلك نفذنا دفعتين لنازحي شمال دارفور في الخرطوم، في المناطق الآمنة.
ولم ننتظر أن يأتوا إلينا، بل شُكّلت لجان صرف مشتركة بين الولاية المعنية ومصرف الادخار والتنمية الاجتماعية، إلى جانب لجان صرف متنقلة.
ما حجم التغطية بالأرقام؟
حتى اليوم، غطينا 11 ولاية آمنة، إضافة إلى الولاية الثانية عشرة، شمال دارفور، التي تم الصرف لمستفيديها في ولاية الخرطوم، من أصل 18 ولاية، إلى جانب إدارية أبيي.
وبلغ إجمالي الأسر التي وصلها الدعم 332 ألفاً و906 أسر.
هل لديكم دليل على أن هذا الدعم يحدث فرقاً في حياة الأسر؟
نعم. نقيس الأثر بثلاث طرق: الزيادة السنوية في أعداد المستهدفين، وانتظام الصرف الفعلي عبر البنك، وقدرة الأسرة على الصمود أمام الصدمة.
والأثر لا يظهر في الغذاء فقط، بل في قرار الأسرة بإبقاء أطفالها في المدرسة، وقدرتها على الذهاب إلى المركز الصحي.
الدعم يمنح استقراراً نفسياً واجتماعياً قبل أن يكون اقتصادياً.
بصراحة.. ما أكبر عقبة واجهتكم؟
عدم انتشار فروع مصرف الادخار، وكذلك عدم توفير الكاش لتنفيذ الدفعة، وعدم وجود مسارات آمنة لنقل الأموال.
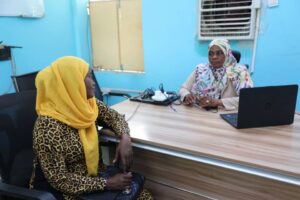
كنا نعمل في بيئة بلا بنية تحتية مصرفية ولا أمنية، وكان علينا أن نبتكر الحل مع كل ولاية وفق ظروفها.
آلية واحدة لمواجهة الاحتيال
كيف تحاربون الاحتيال وتكرار الأسماء؟
بقرار حاسم: آلية صرف واحدة فقط، وعدم تعدد قنوات الصرف.
الصرف يتم بالبصمة الحية، مع مطابقة الرقم الوطني مع الكشوفات المعتمدة من المفوضية. ولا يمكن لشخص أن يستلم نيابة عن آخر، وهذا أغلق باب الاحتيال تماماً.
ما خطة التخريج؟ وهل سيبقى المواطن معتمداً على الدعم إلى الأبد؟
هذه هي فلسفتنا الأساسية: التحول من الحماية إلى الإنتاج.
الدعم النقدي ليس نهاية المطاف، وإنما هو جسر. لدينا مشروع «تمويل الفقراء النشطين اقتصادياً»، بشراكة ثلاثية بيننا وديوان الزكاة ومصرف الادخار.
نستهدف 22 ألف أسرة خلال ما تبقى من عام 2026، بواقع 2000 مستفيد لكل ولاية من الولايات الـ12.
ونعمل على تمليك الأسرة مشروعاً إنتاجياً، مثل المواشي أو أدوات الإنتاج، وندربها على إدارته.
الهدف أن تخرج الأسرة من دائرة الاعتماد إلى دائرة الإنتاج والاكتفاء الذاتي.
وقاعدة بياناتنا تضم آلاف القادرين على العمل، وهم ثروتنا الحقيقية.
ما الفرق بين الدعم النقدي والعيني؟ ومن تستهدفون تحديداً؟
الفرق هو الكرامة والحرية. النقدي يمنح الأسرة حق الاختيار: هل أولويتها اليوم التعليم أم الصحة أم الغذاء؟ وهو أسرع وأقل تكلفة عندما تكون الأسواق موجودة.
أما العيني، فهو ضروري فقط عندما تنهار الأسواق تماماً في الكوارث، لكنه مكلف جداً في النقل والتخزين، ومعرض للتلف.
ونستهدف الفئات الأكثر هشاشة: الأرامل، والأيتام فاقدي الأبوين، والأشخاص ذوي الإعاقة بكل أنواعها، وأسر الشهداء، وكبار السن، وأصحاب الأمراض المزمنة، والأسر الفقيرة عموماً.
ومعيارنا هو مؤشرات الهشاشة، وتشمل الدخل، والممتلكات، وعدد أفراد الأسرة، وحالة السكن، والمستوى التعليمي.
السجل الموحد للحماية الاجتماعية
ما القادم؟
خطتنا القادمة استراتيجية: إطلاق السجل الموحد للحماية الاجتماعية لتوحيد كل التدخلات، وتنفيذ حزم متآزرة من المشروعات المتكاملة.
ولدينا رؤية واضحة لتوسيع المظلة وزيادة قيمة المبلغ بما يواكب التضخم.
سيـــد نفســـك مـــين اسيــــادك
انضمامك يعني الانتشار والمصداقية
انضم إلينا عبر صفحة الفيس بوك 👇🏼
صفحة الفيسبوك
انضم إلينا عبر مجموعة الواتس آب 👇🏼
مجموعة الواتساب
انضم إلينا عبر قناة الواتس آب 👇🏼
قناة الواتساب
صحيفة التيـــار