العملة الجديدة في السودان. بين تحديث النقد ومخاوف التضخم
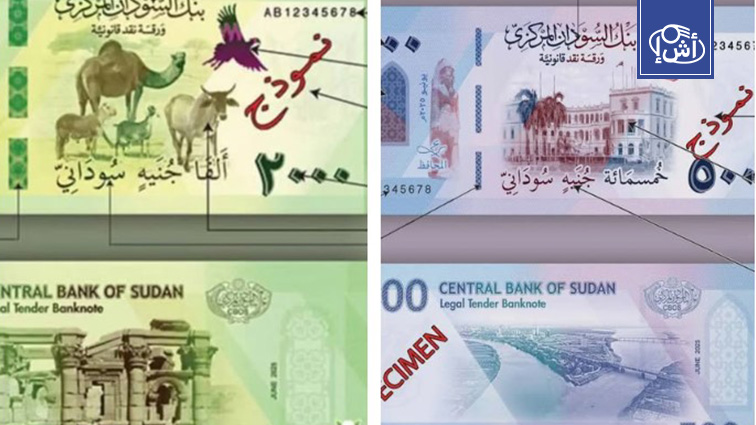
اعلن بنك السودان المركزي أمس عن إصدار فئة نقدية جديدة من العملة بقيمة 2000 جنيه، وهو القرار الذي أثار تفاعلاً واسعًا في الأوساط الاقتصادية والشعبية، وتعددت حوله الآراء بين مؤيد ومتحفظ. فقد تساءل كثيرون عمّا إذا كانت هذه الخطوة ستؤدي إلى زيادة التضخم وارتفاع الأسعار، أم أنها مجرد إجراء فني في إطار تحديث هيكل العملة لا أكثر, وذهب آخرون إلى المقارنة مع تجارب دول مثل زيمبابوي، محذرين من تكرار سيناريوهات الطباعة المفرطة التي انتهت بانهيار عملاتها.
إصدار فئة جديدة أم زيادة في عرض النقود؟
من منظور نقدي بحت، إصدار فئة نقدية جديدة يعني طرح ورقة نقدية أكبر قيمة اسمية أو مختلفة التصميم، لكن من حيث المبدأ لا يفترض أن يزيد ذلك الحجم الكلي للنقود المتداولة, يمكن للبنك المركزي طباعة أوراق 2000 جنيه جديدة مقابل سحب ما يعادلها من الفئات القديمة؛ وبذلك تبقى الكتلة النقدية الإجمالية دون تغيير، ولا يحدث تأثير تضخمي مباشر, يسمى هذا الأسلوب إصدارًا إحلاليًا (أي تستبدل العملة الجديدة القديمة بالقيمة نفسها)، دون إضافة سيولة جديدة للاقتصاد, في المقابل، زيادة عرض النقود (التوسّع النقدي) تعني ضخ كميات إضافية من النقود في الاقتصاد بما يرفع إجمالي الكتلة النقدية المتداولة, غالبًا ما تلجأ الحكومات للطباعة بهذا المعنى لتمويل إنفاق عاجل أو لسد عجز مالي، مما يعني ارتفاعًا في المعروض النقدي (مثلاً زيادة في مؤشر السيولة) من دون غطاء إنتاجي يكافئها, عندها ترتفع الأسعار نتيجة زيادة القوة الشرائية الكلية في السوق فتحدث ضغوط تضخمية.
ليس كل إصدار عملة جديدة يؤدي بالضرورة إلى التضخم؛ فالأثر يعتمد على الهدف من الإصدار وكيفية تنفيذه, إصدار فئة جديدة مثل 2000 جنيه يُعد إجراءً فنيًا لإعادة هيكلة العملة وتحسين كفاءة التداول، وليس بالضرورة توسعًا في الكتلة النقدية, على سبيل المثال، إذا طُرحت الفئة الجديدة مقابل سحب ما يعادلها من الفئات القديمة، تبقى الكتلة النقدية الإجمالية ثابتة، ويتغير فقط شكل الفئات المتداولة، لا حجم المعروض النقدي.
في المقابل، الطباعة التوسعية تعني ضخ نقود إضافية دون سحب مقابل، وغالبًا ما تُستخدم لتمويل العجز أو الإنفاق الحكومي. حينها، يرتفع عرض النقود الكلي، وإذا لم يصاحبه نمو في الإنتاج أو احتياطيات تدعمه، يؤدي إلى زيادة الطلب الكلي وارتفاع الأسعار أي تضخم فعلي.
من هنا، فإن طرح فئة 2000 جنيه ليس تضخميًا بحد ذاته, المخاوف المشروعة تبدأ فقط إذا استُخدمت هذه الورقة كأداة لزيادة السيولة بشكل غير منضبط أو لتمويل التزامات مالية طارئة دون غطاء, لذا، تبقى المسألة مرتبطة بسؤال رئيسي: هل الإصدار إحلالي لإعادة تنظيم الفئات، أم تمويلي لإضافة سيولة جديدة؟ الإجابة تحسم أثره الاقتصادي.
دروس من إثيوبيا 2020 وزيمبابوي 2008
تقدم تجربتا إثيوبيا (2020) وزيمبابوي (2008) نموذجين متناقضين في إدارة السياسة النقدية, في الحالة الإثيوبية، واجهت البلاد مشاكل في السيولة وانتشار النقد خارج البنوك، فاعتمدت الحكومة على إصدار عملات جديدة مقابل سحب القديم في عملية إحلالية منضبطة,الهدف كان ضبط السوق ومكافحة التهريب وغسل الأموال. لم تؤدِ الخطوة إلى زيادة في الكتلة النقدية، بل أسهمت في امتصاص السيولة مؤقتًا، فهدأت الأسعار نسبيًا، وارتفعت الودائع البنكية، رغم بقاء جذور التضخم قائمة لاحقًا.
أما في زيمبابوي، فقد اختارت الحكومة تمويل عجزها عبر طباعة غير منضبطة للنقود في ظل تدهور اقتصادي حاد, ارتفع عرض النقود بلا غطاء إنتاجي، فحدث تضخم مفرط تخطى 231 مليون بالمئة، وانهارت العملة تمامًا,حيث لجأت الحكومة إلى إصدار فئات خرافية (100 تريليون دولار زيمبابوي) قبل أن تُضطر لاعتماد الدولار الأمريكي كعملة بديلة، مما أفقدها السيادة النقدية.
الدروس واضحة الإصدار المنضبط ليس تضخميًا بحد ذاته، بينما التوسع النقدي العشوائي بلا إنتاج أو ثقة هو وصفة لانهيار اقتصادي, السودان مطالب بالتمييز بين هذين النموذجين لضمان ألا تتحول خطوته إلى فخ تضخمي.
أين يقع السودان بين النموذجين؟
في ضوء التجربتين أعلاه، يبرز التساؤل: هل وضع السودان الحالي أقرب إلى نهج إثيوبيا الآمن نسبيًا، أم أن هناك بوادر لانزلاق نحو سيناريو زيمبابوي الخطير؟ حتى الآن، تؤكد التصريحات الرسمية أن خطوة طرح الـ2000 جنيه هي إجراء فني وتقني يهدف لتسهيل التعامل النقدي، لا لتمويل عجز مالي. بيان بنك السودان المركزي أشار إلى أن الخطوة تأتي في إطار حماية العملة الوطنية واستقرار سعر الصرف وتحسين إدارة النقد، دون إعلان أي زيادة في المعروض النقدي الكلي بالتوازي مع إصدار الفئة الجديدة. أي أنها، رسميًا على الأقل، إعادة هيكلة للفئات وليست توسعًا نقديًا, هذا الموقف شبيه بما فعلته إثيوبيا: تغيير العملة لتحسين كفاءتها ومحاربة السوق الموازي، دون ضخ سيولة جديدة.
في المقابل، نعلم أن السودان يمر بظروف استثنائية متمثلة في حرب أهلية منذ أبريل 2023 (بين الجيش ومليشيا الدعم السريع)، وهذه الظروف تضع ضغوطًا كبيرة على المالية العامة, ورغم أن السياسة النقدية السودانية قبل الحرب اتسمت ببعض الانضباط (حيث حاول البنك المركزي تقييد المعروض النقدي وسحب الفائض خارج البنوك عبر إجراءات مثل تغييرات العملة في 2021 و2022 لكبح التضخم)، إلا أن اقتصاد الحرب الحالي قد يدفع إلى بعض التوسّع النقدي, تشير تقارير إلى قيام المتمردين في بداية النزاع بالسيطرة على مطابع العملة في الخرطوم وعلى كميات ضخمة من الأوراق النقدية من الفئات الكبرى، مما أدى إلى زيادة غير رسمية في السيولة وارتفاع الأسعار في السوق بسبب تلك الأموال المسروقة, رد البنك المركزي كان إصدار تصميمات جديدة للفئات الكبيرة واستبدالها لكشف تلك الأوراق وإبطال قيمتها, فمثلاً في أواخر 2024 طُرحت نسخة جديدة من فئة 1000 جنيه بهدف إحلالها محل القديمة التي سُربت بكميات كبيرة, جاء إصدار العملة الجديدة إذن كأداة في الحرب الاقتصادية أيضًا: تحييد الأموال المنهوبة وإضعاف التمويل الموازي للمتمردين, هذا شبيه من حيث المبدأ بما فعلته إثيوبيا لكشف الاقتصاد الخفي، لكن السياق هنا أكثر خطورة لأنه متعلق بصراع مسلح وانقسام اداري.
لنلخّص أبرز أوجه المقارنة بين السودان والوضعين الإثيوبي والزيمبابوي:
هدف إصدار العملة: تؤكد السلطات السودانية أن طرح الورقة الجديدة بقيمة 2000 جنيه يهدف إلى تسهيل التعامل وتحديث العملة وليس سدّ عجز الموازنة، على العكس، زيمبابوي أصدرت عملات نقدية كبيرة لتمويل عجز مالي هائل.
الانضباط النقدي: حافظ بنك السودان المركزي على انضباط نقدي نسبي مقارنة بزيمبابوي، ولم تشهد البلاد طباعة أموال خارج السيطرة, أما زيمبابوي فموّلت عجزها بطباعة النقود دون قيود، مما أدى إلى تضخم مفرط انهارت معه الثقة بالعملة, ولم تنهَر الثقة بالجنيه السوداني حتى الآن.
السياق السياسي: جاء تغيير العملة في السودان وسط حرب أهلية، واستُخدم للضغط على المتمردين عبر جعل الأوراق القديمة لديهم بلا قيمة ما لم تُودع في البنوك، وأقصى ذلك ملايين المواطنين في مناطق المتمردين فباتت مدخراتهم بلا قيمة, بالمقابل، زيمبابوي 2008 طبعت النقود كخيار أخير في ظل انهيار اقتصادها, خطوة السودان جزء من استراتيجية إصلاحية لبسط السيطرة وليست مجرد اصدار عملة جديدة في مواجهة الانهيار.
التوقعات وسرعة التداول: يُخشى أن تزيد ورقة الـ2000 جنيه سرعة دوران النقد وترفع الأسعار, حجم الفئة بمفرده لا يؤدي إلى التضخم ما لم يتغير نمط الإنفاق أو المعروض النقدي، لكن التأثير النفسي محتمل؛ قد تُفسَّر هذه الخطوة كإنذار بتضخم وشيك فيندفع الناس إلى شراء السلع والعملات الأجنبية، فترتفع الأسعار مؤقتًا, يمكن احتواء ذلك بشفافية وتأكيد أن الإصدار لاستبدال العملة القديمة وليس لزيادة المعروض النقدي
فالمهم و الضروري لإشارة اليه ان إصدار فئة الـ2000 جنيه يُعد استمرارًا لإجراءات استبدال العملة التي بدأها بنك السودان المركزي، بهدف تحسين كفاءة التداول وضبط السيولة, الإجراء في حد ذاته ليس تضخميًا طالما لا يصاحبه توسع نقدي جديد(كشرط), التحدي الحقيقي يكمن في المستقبل، إذ يجب على الحكومة الامتناع عن استخدام الطباعة النقدية لتغطية عجز موازنة 2026، حتى لا تقع البلاد في دوامة تضخم مفرط كتجارب سابقة, الحفاظ على الانضباط المالي والنقدي هو ما يحدد أثر الإصدار واستدامة الاستقرار الاقتصادي و المهم أيضا العمل علي كبح التضخم عبر الاليات التي يقوم بها البنك المركزي و المستهدفة في سياسات النقدية 2026 , فالمشكلة ليست في اصدار عملة جديدة انما في طباعة العملة في تغطية العجز .
سيـــد نفســـك مـــين اسيــــادك
انضمامك يعني الانتشار والمصداقية
انضم إلينا عبر صفحة الفيس بوك 👇🏼
صفحة الفيسبوك
انضم إلينا عبر مجموعة الواتس آب 👇🏼
مجموعة الواتساب
انضم إلينا عبر قناة الواتس آب 👇🏼
قناة الواتساب
صحيفة التيـــار