إلى أين يتجه الجنيه السوداني؟
بقلم: محمد كمير
كما أشرنا في مقالاتنا السابقة، خاصة «توقعات سعر الدولار في السودان بنهاية 2025 بين الأمل والواقع» و*«الجنيه السوداني… منحدر بلا قاع وسوق بلا سقف»*، فإن مسار الجنيه السوداني منذ اندلاع الحرب في أبريل 2023 لم يكن يتحرك في اتجاه عابر أو مؤقت، بل في اتجاه تراكمي تقوده اختلالات اقتصادية ونقدية تتسع بصورة مستمرة مع تراجع الإنتاج، واتساع العجز المالي، وتزايد الاعتماد على السوق الموازي كمصدر رئيسي للنقد الأجنبي.
في أغسطس 2025 كنا قد أشرنا إلى أن سعر الدولار في السوق الموازي قد يصل إلى مستويات تتراوح بين 3800 و4000 جنيه بنهاية العام في حال استمرار الحرب والتوسع النقدي، كما تناولنا في مقال «الجنيه السوداني… منحدر بلا قاع وسوق بلا سقف» أن النماذج الإحصائية المبنية على التضخم والعرض النقدي وسيناريوهات العجز التجاري كانت تشير إلى اقتراب الدولار من حدود 4500 جنيه. واليوم، ومع وصول السعر في السوق الموازي إلى مستويات تلامس 4100 جنيه خلال مايو 2026، تبدو تلك التقديرات أقرب إلى الواقع الفعلي للسوق.
الاقتصاد السوداني يعيش حالياً واحدة من أعقد أزماته الهيكلية، وهي أزمة انعكست بصورة مباشرة على قيمة العملة الوطنية. فالجنيه السوداني لم يعد يتأثر فقط بحركة العرض والطلب التقليدية، بل أصبح رهيناً لحالة الاقتصاد الكلية، بما فيها الحرب، وضعف النشاط الإنتاجي، وتراجع الصادرات، وتوسع الكتلة النقدية، وغياب الثقة في الجهاز المصرفي.
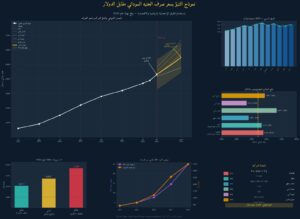
ويشهد السوق السوداني اليوم فجوة واسعة بين السعر الرسمي الذي يتحرك بين 447 و600 جنيه للدولار، وبين السعر الموازي الذي تجاوز 4100 جنيه. هذا الفارق الكبير خلق عملياً اقتصادين داخل الدولة؛ اقتصاداً رسمياً بأسعار لا تعكس واقع السوق، واقتصاداً موازياً أصبح المرجع الحقيقي للتسعير في التجارة والاستيراد وحتى في كثير من المعاملات اليومية.
هذا التفاوت انعكس بصورة مباشرة على معدلات التضخم، التي سجلت نحو 100.22% خلال عام 2025، مع توقعات باستمرارها عند مستويات مرتفعة خلال 2026. فكل ارتفاع في سعر الصرف ينعكس فوراً على أسعار الغذاء والوقود والنقل والسلع الأساسية، في ظل اعتماد واسع على الواردات وتراجع واضح في الإنتاج المحلي.
ولفهم الاتجاه المستقبلي للجنيه السوداني بصورة أكثر دقة، تم الاعتماد على مجموعة من النماذج الاقتصادية والإحصائية التي سبق استخدامها في مقالات سابقة، مع تحديث البيانات الخاصة بالتضخم والكتلة النقدية وسعر الصرف الموازي. وشملت هذه النماذج معدل النمو السنوي المركب، ونموذج تعادل القوة الشرائية، والانحدار الخطي والانحدار الأسي، إضافة إلى التمهيد الأسي والنموذج النقدي المرتبط بالتوسع في عرض النقود.
وتشير الحسابات الحالية إلى أن عرض النقود ارتفع من نحو 14.4 تريليون جنيه في 2024 إلى ما يقارب 24.8 تريليون جنيه في 2025، وهو ارتفاع كبير حدث في وقت يعاني فيه الاقتصاد من تراجع النشاط الحقيقي وضعف الإنتاج. هذه المعادلة تفسر جزءاً مهماً من الضغوط المستمرة على سعر الصرف، حيث أصبحت كميات أكبر من العملة المحلية تطارد موارد محدودة من النقد الأجنبي.
إلى جانب العوامل الداخلية، برز خلال الفترة الأخيرة متغير خارجي بالغ التأثير يتمثل في احتمالات اتساع المواجهة بين الولايات المتحدة وإيران، وما قد ينتج عنها من إغلاق أو اضطراب الملاحة في مضيق هرمز، الذي يمر عبره جزء كبير من تجارة النفط والطاقة العالمية. أي اضطراب طويل في هذا الممر سيؤدي إلى ارتفاع أسعار الوقود والشحن والتأمين البحري عالمياً، وهو ما سينعكس مباشرة على الدول المستوردة مثل السودان.
السودان يعتمد بصورة كبيرة على الاستيراد لتأمين الوقود والقمح والأدوية ومدخلات الإنتاج، وبالتالي فإن ارتفاع أسعار النفط أو تكاليف النقل العالمية يعني زيادة إضافية في الطلب على الدولار لتغطية فاتورة الواردات. كما أن ارتفاع أسعار السلع الاستراتيجية عالمياً سيدفع التجار والمستوردين إلى شراء كميات أكبر من النقد الأجنبي من السوق الموازي، وهو ما قد يسرّع وتيرة انخفاض الجنيه.
وفي حال تطورت الأزمة الإقليمية إلى إغلاق فعلي لمضيق هرمز لفترة ممتدة، فإن الأسواق السودانية قد تواجه موجة تضخمية جديدة تتجاوز تأثيرات الحرب الداخلية نفسها، خاصة في الوقود والنقل والكهرباء والغذاء. وهذا السيناريو قد يضيف ضغوطاً إضافية على سعر الصرف، لأن أي ارتفاع عالمي في أسعار الطاقة ينعكس مباشرة على تكلفة الإنتاج والاستيراد داخل السودان، في اقتصاد يعاني أصلاً من ضعف الاحتياطيات الأجنبية وشح موارد النقد الأجنبي.
وبناءً على المعادلة المركبة المرجحة للنماذج الإحصائية، فإن التقديرات تشير إلى إمكانية وصول الدولار في السوق الموازي إلى نحو 5437 جنيهاً بنهاية ديسمبر 2026، ضمن نطاق تقديري يتراوح بين 4419 و6454 جنيهاً للدولار الواحد. أما في حال استمرار التصعيد العسكري إقليمياً، أو حدوث اضطراب كبير في أسواق النفط والشحن، بالتزامن مع استمرار الحرب داخل السودان، فقد تتجاوز الأسعار مستويات 7000 جنيه للدولار نتيجة التقاء الضغوط الداخلية مع الصدمات الخارجية.
وفي المقابل، فإن أي تحسن في قيمة الجنيه سيظل مرتبطاً بحدوث تغيرات حقيقية في الاقتصاد، تشمل عودة النشاط الإنتاجي، وتحسن الصادرات، واستعادة جزء من الثقة في النظام المصرفي، إضافة إلى تقليص الاعتماد على التمويل بالعجز. فالسوق أصبحت أكثر حساسية تجاه المتغيرات الاقتصادية الفعلية من التصريحات الرسمية أو الإجراءات المؤقتة.
كما أن استمرار خروج جزء كبير من حصائل الذهب والتجارة الخارجية خارج النظام المصرفي يزيد من الضغوط على سوق النقد الأجنبي، ويضعف قدرة الدولة على بناء احتياطيات حقيقية يمكن أن تسهم في استقرار سعر الصرف. وقد أشرنا في مقال «اقتصاد يحتمي بالذهب» إلى أن الذهب، رغم وفرته، لم يتحول إلى عنصر استقرار نقدي بسبب التهريب وضعف القنوات الرسمية.
في النهاية، يبدو أن الاتجاه المستقبلي للجنيه السوداني سيظل مرتبطاً بمسار الاقتصاد والحرب معاً، داخلياً وخارجياً. فالأزمة لم تعد مرتبطة بعوامل محلية فقط، بل أصبحت تتأثر أيضاً بتحولات الطاقة والتجارة العالمية والصراعات الإقليمية. وحتى الآن، فإن معظم المؤشرات النقدية والاقتصادية تتحرك في اتجاه يزيد من الضغوط على العملة المحلية، وهو ما يجعل احتمالات استمرار التراجع أكبر من احتمالات التعافي في المدى القريب.
الأربعاء 13 مايو 2026
سيـــد نفســـك مـــين اسيــــادك
انضمامك يعني الانتشار والمصداقية
انضم إلينا عبر صفحة الفيس بوك 👇🏼
صفحة الفيسبوك
انضم إلينا عبر مجموعة الواتس آب 👇🏼
مجموعة الواتساب
انضم إلينا عبر قناة الواتس آب 👇🏼
قناة الواتساب
صحيفة التيـــار